NJSM – Band 3, Nummer 2 Published: November 17, 2023
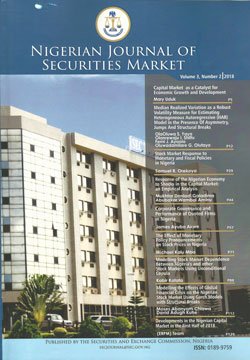
Der Kapitalmarkt als Katalysator für Wirtschaftswachstum und Entwicklung – Mary Uduk
Medianbasierte realisierte Variation als robustes Volatilitätsmaß zur Schätzung eines heterogenen autoregressiven Modells (HAR) bei Asymmetriebrüchen – OlaOluwa S. Yaya, Olanrewaju I. Shittu, Femi J. Ayoola, Oluwamilare G. Olutayo
Zusammenfassung:
Dieser Beitrag untersucht die Leistung realisierter Volatilitätsmaße bei Sprüngen in HAR-Modellvarianten, einschließlich eines neu vorgeschlagenen HAR-Modells mit Asymmetrie, Sprüngen, Strukturbrüchen und GARCH-Fehlern. Ein simulierter stochastischer Diffusionsprozess zeigt sprungrobuste Schätzer wie Bipower-Variation (BV), minimale realisierte Variation (minRV) und medianbasierte realisierte Variation (medRV). Die Ergebnisse zeigen außerdem, dass medRV für heterogene Marktmodelle der untersuchten Art das beste Volatilitätsmaß ist. Die Studie stellt medRVt als attraktiven sprungrobusten Schätzer des integrierten Varianzprozesses für untertägige Finanzrenditen auf Tickbasis mit Sprüngen dar.
Reaktion des nigerianischen Aktienmarkts auf Geld- und Fiskalpolitik – Samuel R.Orekoya
Zusammenfassung:
Anders als Studien, die geld- und fiskalpolitische Veränderungen isoliert betrachten, analysiert diese Studie die Reaktion des nigerianischen Aktienmarkts auf ihr gemeinsames Zusammenwirken. Ein SVAR-Modell mit Quartalsdaten von 1990Q1 bis 2016Q4 zeigt in den kumulierten Impulsantworten, dass beide Politikbereiche den Aktienmarkt beeinflussen. Ihr Zusammenspiel ist besonders wichtig zur Erklärung der Marktentwicklung. Wirtschaftsanalysten und Anleger sollten bei der Bewertung des Aktienmarkts im makroökonomischen Zusammenhang daher die gemeinsamen statt getrennten Auswirkungen der Geld- und Fiskalpolitik berücksichtigen.
Reaktion der nigerianischen Wirtschaft auf Kapitalmarktschocks: Empirische Analyse – Mukhtar Danladi Gaaladima und Abubakar Wambai Aminu
Zusammenfassung:
Dieser Beitrag untersucht empirisch die Reaktion der nigerianischen Wirtschaft auf Kapitalmarktschocks von 1981 bis 2016. Mit Näherungsgrößen für Kapitalmarktgröße und Wirtschaftswachstum nutzt er ein Vektorfehlerkorrekturmodell (VECM) und analysiert Impulsantwortfunktionen (IRFs) sowie Varianzzerlegungen (VDCs). Mit einer Ausnahme zeigen die IRFs positive Wirtschaftsreaktionen auf Kapitalschocks. Zwei Kapitalmarktvariablen bewirken tendenziell signifikante positive Veränderungen, Schocks einer weiteren Variable dagegen negative makroökonomische Reaktionen. Die VDC-Ergebnisse führen Wachstumsschwankungen auf eigene Schocks sowie Schocks dreier Kapitalmarktvariablen zurück. MCAP und ND sind damit die einflussreichen Variablen des nigerianischen Aktienmarkts, während VLT und LEGS keinen Einfluss auf die Wirtschaft haben. Die Ergebnisse sprechen überzeugend für Kapitalmarktentwicklung als Ergänzung zu Wirtschaftswachstum und nachhaltiger Entwicklung in Nigeria.
Unternehmensführung und Leistung börsennotierter Firmen in Nigeria – James Ayuba Akwe
Zusammenfassung:
Diese Studie untersucht den Zusammenhang zwischen Unternehmensführungsmechanismen und der Leistung an der Nigerian Stock Exchange (NSE) notierter Konsumgüterunternehmen. Bisherige Studien konzentrieren sich überwiegend auf Finanzdienstleistungen; empirische Arbeiten zu nigerianischen börsennotierten Konsumgüterunternehmen sind begrenzt. Untersucht wird daher für 2007–2016 die Beziehung zwischen der durch Gesamtkapitalrendite gemessenen abhängigen Variable und den durch Verwaltungsratsgröße und -zusammensetzung gemessenen unabhängigen Variablen. Die Grundgesamtheit umfasst alle an der NSE notierten Unternehmen des verarbeitenden Gewerbes; siebzehn (17) Konsumgüterunternehmen bilden die Stichprobe. Die Studie verwendet eine Vollerhebung, ein Ex-post-facto-Design und Sekundärdaten aus geprüften Abschlüssen der Unternehmen. Die Analyse erfolgt mit gepoolter gewöhnlicher Kleinste-Quadrate-Schätzung sowie festen und zufälligen Effekten. Beide Verwaltungsratsmerkmale hängen positiv mit der Gesamtkapitalrendite zusammen. Auf Grundlage partieller Ableitungen zur Ermittlung optimaler Werte empfiehlt die Studie, die Verwaltungsratsgröße auf höchstens fünfzehn zu erhöhen. Mehr externe Verwaltungsratsmitglieder können außerdem den wirtschaftlichen Wert und die Transparenz steigern.
Auswirkungen geldpolitischer Bekanntmachungen auf Aktienkurse in Nigeria – Michael Kalu Mba
Zusammenfassung:
Die Auswirkungen der Geldpolitik auf Aktienmarktrenditen und -kurse wurden häufig untersucht. Da die meisten Zentralbanken ihre aktuelle und zukünftige geldpolitische Ausrichtung kommunizieren, richtet sich die Forschung zunehmend auf die Wirkung dieser Mitteilungen. Dieser Beitrag bewertet die Auswirkungen von MPC-Bekanntmachungen auf nigerianische Aktienkurse mit einem t-Test für verbundene Stichproben. Nur die Kurse von Banken, Versicherungen und anderen Finanzinstituten reagieren auf die MPC-Kommunikation. Die Kurse der meisten börsennotierten Firmen steigen unmittelbar nach MPC-Sitzungen leicht an. Diese Erkenntnisse sind für politische Entscheidungsträger relevant und unterstreichen den Bedarf an mehr Informationen über die zukünftige politische Ausrichtung Nigerias.
Modellierung der Abhängigkeit zwischen Nigeria und anderen Aktienmärkten mit unbedingten Copulas – Kabir Katata
Zusammenfassung:
Dieser Beitrag untersucht mit einem Copula-Ansatz die Abhängigkeitsstrukturen des nigerianischen Aktienmarkts gegenüber Südafrika, Ägypten, Argentinien, Indonesien, Mexiko, Türkei, Hongkong, dem Vereinigten Königreich und 2 US-Indizes. Ausgewählt wurden Indizes der größten afrikanischen Volkswirtschaften und der leistungsstärksten Märkte 2017 sowie zur Untersuchung entwickelter und aufstrebender Märkte. Die Randverteilungen werden mit ARMA-GJR-GARCH-Modellen mit Normal- und t-Fehlerverteilung untersucht. Gemeinsame Verteilungen werden mit Gumbel-, Clayton-, rotierten Gumbel-, rotierten Clayton-, Frank-, Student-t- und symmetrisierten Joe-Clayton-Copulas bei einer gaußschen Copula als Referenz analysiert. Anpassungstests anhand täglicher Renditen vom 4. Januar 2007 bis 29. Dezember 2017 dienen der Modellauswahl. Die Studie beschränkt sich auf paarweise Abhängigkeiten Nigerias zu jedem Index. Die Student-t-Copula passt sehr gut und beschreibt die paarweise Abhängigkeit zum nigerianischen Index für neun andere weltweite Aktienmärkte. Der indonesische Markt ist am stärksten mit Nigeria integriert. Die Ergebnisse sind wichtig für Portfolioanalysen, die Auswahl von Märkten für engere NSE-Beziehungen und Ansteckungsanalysen.
Modellierung der Auswirkungen der globalen Finanzkrise auf den nigerianischen Aktienmarkt mit GARCH-Modellen und Strukturbrüchen – Moses Abanyam Chiawa und David Adugh Kuhe
Zusammenfassung:
Volatilitätsmodellierung verbessert im Finanzrisikomanagement und bei der Portfolioauswahl die Effizienz der Parameterschätzung und die Genauigkeit von Intervallprognosen. Letztere leidet jedoch, wenn Strukturbrüche ignoriert werden. Diese Studie untersucht nigerianische Aktienrenditen im Kontext der globalen Finanzkrise anhand täglicher Schlusswerte des All-Share-Index vom 2. Januar 1998 bis 9. Januar 2018 mit symmetrischen und asymmetrischen GARCH-Modellen. Die Daten werden in Vor-, Krisen- und Nachkrisenphase unterteilt. Über alle Phasen zeigen sich ARCH-Effekte, Volatilitätscluster, Leptokurtosis, hohe Schockpersistenz und Asymmetrie. Während der globalen Finanzkrise 2007–2009 steigt die Volatilität; Asymmetrie ohne Hebeleffekt ist nachweisbar. Die Nachkrisenphase weist geringere Schockpersistenz, Asymmetrie mit Hebeleffekten und schnellere Volatilitätsreaktionen auf Marktveränderungen auf. Krisenbedingte Marktschocks wirken negativ und signifikant auf den nigerianischen Aktienmarkt. Eine signifikant positive Risiko-Rendite-Beziehung deutet auf erforderliche hohe Entschädigung für das Halten riskanter Anlagen hin. Die Studie empfiehlt, Strukturbrüche in der bedingten Varianz zu berücksichtigen, um Marktschocks nicht zu überschätzen und Anlegervertrauen wiederherzustellen.